


18.12.2020
Время чтения: минут
Обновлено: 07.04.2023
Бесплатная процедура банкротства физических лиц через МФЦ
Сохранить статью:
Содержание:
Согласно данным Единого федерального реестра сведений о банкротстве, большая часть должников не располагают имуществом, которое можно было бы взыскать для погашения задолженностей. Такая ситуация встречается у более чем у 70% физлиц-банкротов. Поэтому судебное разбирательство по таким делам чаще всего бесполезно. Одновременно с этим растет закредитованность населения вследствие большого процента просроченных долгов.
Чтобы облегчить процедуру и дать возможность должнику списать задолженность, по которой он не в состоянии рассчитаться, в конце 2020 года вступили в силу изменения в закон «О банкротстве». Теперь инициировать процедуру признания финансовой несостоятельности можно во внесудебном порядке и бесплатно.
Мнение эксперта
Кто сможет воспользоваться такой процедурой?
Для того чтобы пройти внесудебное банкротство, нужно отвечать таким требованиям:
- заявитель – гражданин России;
- размер задолженности от 50 000 до 500 000 рублей;
- должник имеет постановление пристава о том, что исполнительное производство в отношении него окончено, взыскателю должен быть возвращен соответствующий документ;
- на дату подачи заявления в отношении физлица не должно быть инициировано исполнительное производство.
Поэтому перед подачей документов на внесудебное банкротство обязательно требуется проверить данные о себе на сайте ФССП – там будут указаны сведения о том, возбуждено ли в данный момент исполнительное производство.
Как начать процедуру банкротства?
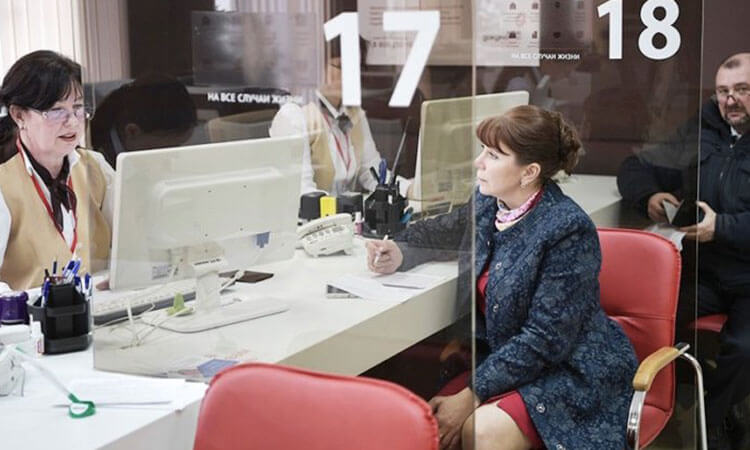
Инициировать данную процедуру очень просто. Гражданину нужно обратиться в МФЦ по месту прописки или временного проживания, заполнить бланк заявления и указать реквизиты всех своих кредиторов. Основное требование – подойти к заполнению формы внимательно и очень ответственно. Информация о кредиторах должна быть достоверной и актуальной, а задолженность – указанной точно.
После подачи необходимых документов МФЦ проверит данные должника. В случае соответствия требованиям процедуры в течении 3-х дней будут опубликованы сведения о начале банкротства. Кроме этого, МФЦ обязан самостоятельно уведомить все необходимые инстанции о старте процедуры признания несостоятельности (банки, где есть вклады у должника, налоговую инспекцию, районный суд и др.).
Если предоставленные документы по каким-то требованиям не соответствуют процедуре, то человеку вернут его заявку с разъяснением причин отказа. Повторно инициировать внесудебное банкротство можно не менее чем через месяц.
Как проводится банкротство и сколько оно длится?
Внесудебная процедура длится пол года. В это время:
- человек не может получать займы, быть поручителем у другого физлица;
- «замораживаются» долги банкрота – прекращается начисление пеней, наложение штрафов и увеличение процентов по всем обязательствам гражданина, банк не имеет права принудительно списывать деньги со счетов должника;
- кредиторы могут предпринимать попытки обнаружить «спрятанное» имущество физ. лица и выявить его реальное финансовое положение.
Если кредиторы обнаружат имущество банкрота, которое можно взыскать для уплаты задолженности, то они имеют право подать заявление для признания банкротом в судебном порядке.
Также срок в 6 месяцев нужен для того, чтобы в случае улучшения финансового положения гражданина, у него была возможность рассчитаться с кредиторами. Например, за это время человек может получить наследство или трудоустроиться на высокооплачиваемую должность. В таком случае возможна судебная процедура реструктуризации задолженности или должник может самостоятельно расплатиться по долгам. В итоге человек не получит статус банкрота и избежит последствий признания финансовой несостоятельности.
Какая задолженность спишется, а какая – нет?
После завершения внесудебного банкротства человек имеет право на списание всех долгов, которые он указал в своем заявлении. Именно поэтому нужно выяснить, какая точно задолженность имеется на текущий момент и кому сейчас принадлежат права на ее истребование – кредитор мог перепродать долг, например, коллекторам.
Также в законе указаны виды ответственности, которая не может списываться ни судебно, ни внесудебно. Это:
- долги по выплате алиментов;
- возмещение ущерба здоровью и жизни, а также морального вреда;
- текущие долги, то есть те, которые возникли уже после инициации банкротства, к примеру, по ЖКХ и налоговым отчислениям;
- возмещение вреда имуществу, например, в случае ДТП;
- долг, который возник вследствие доведения юр. лица до разорения – в случае, если должник занимал в нем руководящие должности.
Поэтому если у заявителя имеются только перечисленные виды обязательств (например, долги по алиментам и субсидиарная ответственность), то нет смысла проходить процедуру – задолженность все равно не спишется.
Какие последствия у внесудебного банкротства?
На физ. лицо накладываются такие ограничения:
- нельзя повторно проходить такую процедуру в следующие 10 лет;
- нужно указывать факт прохождения банкротства в течении 5 лет при каждом получении кредита;
- нельзя занимать управленческие должности в компаниях в течении 3 лет, в фондах и инвестиционных компаниях – от 5 до 10 лет;
- если в следующие 5 лет кредитор подает на банкротство должника, то гражданин не сможет «списать» свои долги по итогам рассмотрения дела в суде.
В целом процедура внесудебного банкротства достаточно проста, а последствия признания неплатежеспособности не видятся особенно критичными. С другой стороны, сведения о банкротстве человека остаются в общедоступных государственных реестрах и в дальнейшем у гражданина могут возникнуть сложности с получением кредита или трудоустройством в крупную компанию на ответственную должность. Даже по истечении длительного периода у кредитного менеджера или HR-специалиста могут возникнуть обоснованные сомнения относительно благонадежности человека.





С одной стороны, хорошее решение. От ковида многие бизнесмены потерпели крах и теперь пестрят долгами, через банкротство наверняка будет гораздо легче решать все эти вопросы. С другой стороны, вседоступность процедуры такого масштаба вызывает сомнение в плане качества – ожидаемо появление огромного количество всяких мошенников, выдающих себя за юристов
Статья помогла разобраться в некоторых нюансах. Но без юриста многие не разберутся на мой взгляд.
Процедура банкротства теперь стала доступна и для обычных граждан, это радует. Но советую 100 раз подумать, прежде чем ее проходить. Все-таки кредитная история от этого страдает…
Ну на самом деле такой шаг от государства действительно назрел и эту инициативу надо было ввести намного раньше. Как раз подавляющее число банкротств именно такие, где долги физических лиц от 50000 до 500000 рублей. Особенно после пандемии такая инициатива людям особенно необходима. Интересно только как МФЦ будут справляться с этим. Тут и без банкротств к их работе много претензий
Не удивлен тем, что в двадцатом году это стало необходимостью – после пандемии коронавируса наверняка количество разорившихся компаний увеличилось в три или четыре раза. Взять хотя бы какие-нибудь бары или любую другую ветвь общепита.
Радует, что теперь большинству будет доступна безопасная и узаконенная процедура для возвращения долгов банкам. Это хорошо
Отличная статья, которая как я считаю пойдёт на благо людям, и выйдет меньше затрат чем нанимать специального человека для этого дела.
Тем не менее внесудебная процедура длится довольно долго и за это время может произойти всякое. Но все же это лучше для банка и должника. Должнику все равно придется платить алименты и есть кое-какие проблемы. На мой взгляд, это способствует решению многих проблем, связанных с задолженностью физического лица. Возник только вопрос. Через 10 лет можно вновь начать вести бизнес?
Это было бы отличным решением. Благодаря ему отношения между банками и должниками значительно улучшатся, на мой взгляд. Банкам больше не придется нанимать различные серые коллекторские агентства для выбивания долгов и, соответственно, все станет гораздо более урегулированным.
Хотя меня интересует почему нельзя начинать процедуру банкротства при задолженности больше пятисот тысяч рублей?