12.10.2026
Время чтения: минут
Обновлено: 13.10.2026
Реструктуризация кредита в Сбербанке: условия и порядок оформления
Сохранить статью:
Содержание:
Если финансовая ситуация изменилась и выплачивать кредит по прежнему графику стало сложно, можно обратиться в банк с просьбой пересмотреть условия договора. Реструктуризация кредита в Сбербанке может включать увеличение срока, снижение ежемесячного платежа, изменение графика или временную отсрочку.
В статье разберем, кто может обратиться за реструктуризацией, какие документы потребуются, как подать заявление и что делать в случае отказа.
Что такое реструктуризация кредита
Реструктуризация кредита – это изменение условий действующей задолженности по соглашению между заемщиком и банком. Обычно новый кредит не оформляется: меняются срок, график платежей или другие параметры существующего обязательства.
Основная задача реструктуризации – сделать долговую нагрузку более посильной, если финансовое положение заемщика ухудшилось.
Как работает реструктуризация
Заемщик обращается в Сбер и сообщает о финансовых трудностях. Банк оценивает обстоятельства, действующие обязательства и возможность клиента обслуживать долг на измененных условиях.
Если банк согласен на реструктуризацию, новые условия оформляются документально. После этого задолженность погашается по измененному графику.
Какие условия кредита можно изменить
В зависимости от ситуации могут рассматриваться:
- увеличение срока кредита;
- уменьшение текущего ежемесячного платежа;
- изменение графика платежей;
- временное снижение финансовой нагрузки;
- другие варианты изменения условий по соглашению сторон.
Конкретный набор решений определяется банком индивидуально. Не стоит заранее обещать снижение ставки, отсрочку процентов или другие условия, если они не предусмотрены предложением банка.
Чем реструктуризация помогает заемщику
Изменение графика может уменьшить текущую нагрузку на бюджет и помочь продолжить обслуживание долга.
Источник: arena.ai
Но реструктуризация не означает автоматического списания уже начисленных процентов, неустойки или части основного долга. Эти вопросы зависят от конкретных условий соглашения.
Если срок кредита увеличивается, общая сумма выплат также может вырасти.
Когда имеет смысл обратиться в банк
Обращаться к кредитору разумно, как только становится понятно, что выполнять прежний график будет сложно.
Необязательно ждать возникновения просрочки. Чем раньше финансовая проблема выявлена, тем раньше можно оценить реструктуризацию, предусмотренные законом кредитные каникулы и другие варианты.
Какие кредиты можно реструктурировать в Сбере
Возможность изменения условий зависит от вида договора, обстоятельств заемщика и действующих программ банка.
Потребительские кредиты
При финансовых трудностях заемщик может обратиться в Сбер и уточнить доступные способы урегулирования задолженности по потребительскому кредиту.
Дополнительно стоит проверить право на кредитные каникулы по закону. Это отдельный механизм, который не следует смешивать с добровольной реструктуризацией банка.
Ипотека
Для ипотечных кредитов действуют как банковские способы урегулирования, так и предусмотренные законом ипотечные каникулы при выполнении установленных условий.
Залог недвижимости при изменении графика сам по себе не прекращается: обеспечение продолжает действовать в соответствии с договором.
Кредитные карты и другие обязательства
По кредитным картам также могут применяться способы урегулирования задолженности, но конкретная схема зависит от продукта и решения банка.
Не стоит заранее утверждать, что долг обязательно будет переведен в рассрочку или кредит с фиксированным графиком: условия необходимо уточнять по конкретной карте.
От чего зависит решение банка
При добровольной реструктуризации могут учитываться:
- причины финансовых трудностей;
- доходы и текущая долговая нагрузка;
- наличие и характер просрочек;
- размер задолженности;
- возможность исполнять обязательства после изменения графика;
- другие обстоятельства конкретного клиента.
Отсутствие дохода не означает автоматического отказа, но банк оценивает, насколько предлагаемые изменения действительно позволяют обслуживать задолженность.
Основания для реструктуризации
Для добровольной реструктуризации перечень обстоятельств и необходимых подтверждений определяет сам банк. Поэтому нет единого закрытого списка причин, который гарантирует одобрение.
Снижение дохода
Поводом для обращения может стать существенное уменьшение заработка или другого регулярного дохода.
Банк вправе запросить документы, подтверждающие изменение финансового положения.
Потеря работы
Увольнение, сокращение или прекращение деятельности работодателя также могут быть основанием обратиться за изменением условий.
Перечень подтверждающих документов зависит от ситуации и требований банка.
Временные финансовые трудности
Болезнь, изменение семейных обстоятельств, длительная нетрудоспособность и другие события могут повлиять на способность обслуживать долг.
Сам факт таких обстоятельств не гарантирует добровольную реструктуризацию, но может быть учтен банком при рассмотрении заявления.
Рост долговой нагрузки
Несколько одновременно обслуживаемых обязательств могут существенно увеличить нагрузку на бюджет.
Универсального правила, что банк обязан рассмотреть реструктуризацию при платежах выше 50–60% дохода, нет.
Другие обстоятельства
Банк может учитывать инвалидность, потерю созаемщика, чрезвычайную ситуацию и другие существенные изменения положения клиента.
Отдельно необходимо проверять, дают ли обстоятельства право не просто просить банк о реструктуризации, а требовать предусмотренные законом кредитные или ипотечные каникулы.
Какие варианты реструктуризации может предложить банк
Увеличение срока кредита
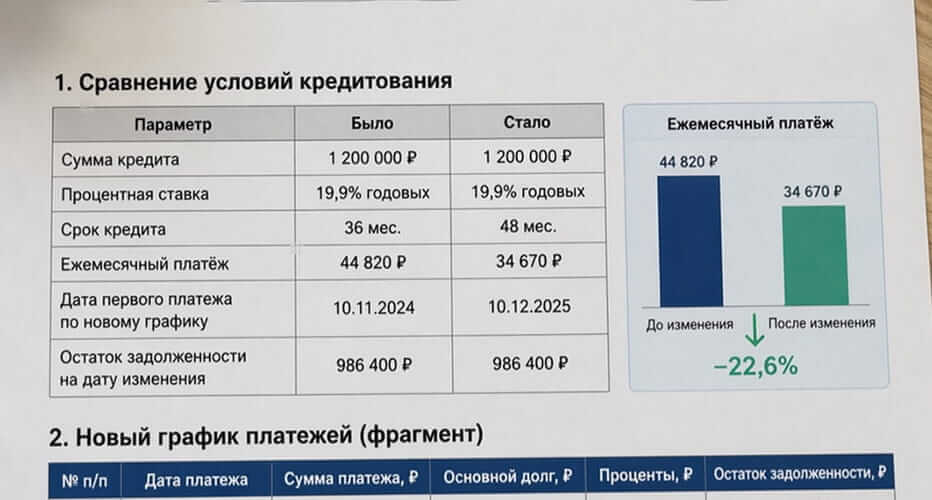
Увеличение срока может уменьшить ежемесячный платеж.
При этом долг выплачивается дольше, поэтому итоговая сумма процентов при прочих равных способна увеличиться.
Снижение текущего платежа
Уменьшение платежа может достигаться за счет изменения срока или графика.
Источник: arena.ai
Конкретный механизм зависит от предложения банка.
Изменение графика платежей
В отдельных случаях условия могут быть скорректированы таким образом, чтобы график лучше соответствовал возможностям заемщика.
Возможность переноса даты платежа также определяется условиями конкретного договора и продуктом банка.
Льготный период
Добровольная отсрочка по программе банка и кредитные каникулы по закону – не одно и то же.
При законных кредитных каникулах заемщик при выполнении установленных условий может получить льготный период продолжительностью до шести месяцев. Например, одним из оснований для потребительского кредита является снижение дохода минимум на 30%.
Другие варианты
Дополнительные способы урегулирования задолженности определяются банком индивидуально.
Нельзя заранее обещать списание пеней, снижение процентной ставки или перевод валютного кредита по определенному курсу: такие решения зависят от конкретного соглашения.
Как оформить реструктуризацию в Сбере
Шаг 1. Оценить финансовое положение
Определите текущий доход, обязательные расходы, задолженность и сумму, которую реально можете направлять на платежи.
Это поможет понять, насколько изменение графика способно решить проблему.
Шаг 2. Обратиться в банк
Свяжитесь со Сбером через актуальный официальный канал и уточните возможность реструктуризации конкретного кредита.
Способы подачи обращений могут меняться, поэтому лучше ориентироваться на информацию самого банка для вашего продукта.
Шаг 3. Подготовить документы
Банк сообщит, какие сведения нужны для оценки ситуации.
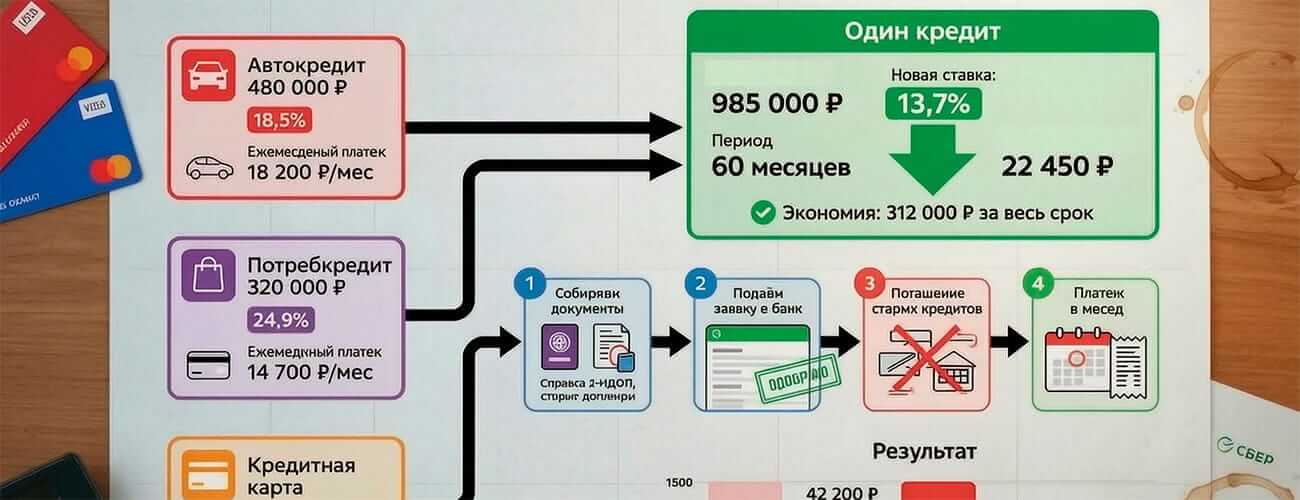
Не стоит собирать универсальный «максимальный пакет» заранее: часть документов может не потребоваться.
Шаг 4. Подать обращение
Передайте заявление и запрошенные документы способом, который предлагает банк.
Если речь идет не о добровольной реструктуризации, а о кредитных каникулах по закону, требования и порядок рассмотрения отличаются.
Шаг 5. Получить решение
Универсального срока рассмотрения добровольной реструктуризации в 5–30 рабочих дней нет.
Срок зависит от порядка банка и конкретной ситуации.
Шаг 6. Проверить новые условия
Перед подписанием документов проверьте:
- новый размер платежа;
- срок кредита;
- процентную ставку;
- общую сумму будущих выплат;
- порядок погашения уже возникшей просрочки;
- дату начала нового графика.
Оценивать нужно не только уменьшение ближайшего платежа, но и итоговые финансовые последствия реструктуризации.
Какие документы могут понадобиться
Конкретный перечень определяет Сбер в зависимости от причины обращения.
Документы заемщика
В первую очередь понадобятся сведения, позволяющие идентифицировать клиента и кредитный договор.
Дополнительные документы банк запрашивает по необходимости.
Подтверждение доходов
Могут использоваться сведения о доходах и суммах налога, выписки по счетам или другие документы, которые принимает банк.
Для ИП перечень может включать налоговую отчетность и сведения о предпринимательской деятельности.
Документы о снижении или потере дохода
В зависимости от обстоятельств это могут быть:
- сведения о прекращении трудовых отношений;
- документы службы занятости;
- документы работодателя об изменении условий труда;
- подтверждение изменения дохода.
Документы о других обстоятельствах
При болезни, инвалидности, изменении семейного положения или других обстоятельствах банк может запросить соответствующие подтверждения.
Точный перечень лучше получать после обращения по конкретному договору, а не собирать все возможные документы заранее.
Важно: добровольная реструктуризация зависит от решения банка. Если финансовая ситуация соответствует критериям законных кредитных или ипотечных каникул, необходимо отдельно проверить именно этот механизм, поскольку при выполнении требований закона кредитор не вправе отказать по своему усмотрению.
Сколько рассматривается заявление и что происходит после одобрения
Как банк рассматривает обращение
Срок рассмотрения зависит от программы реструктуризации, ситуации заемщика и полноты документов. Единого установленного законом срока для добровольной реструктуризации нет. Если банку не хватает сведений, он может запросить подтверждение доходов, дополнительные выписки или другие документы.
Как оформляются новые условия
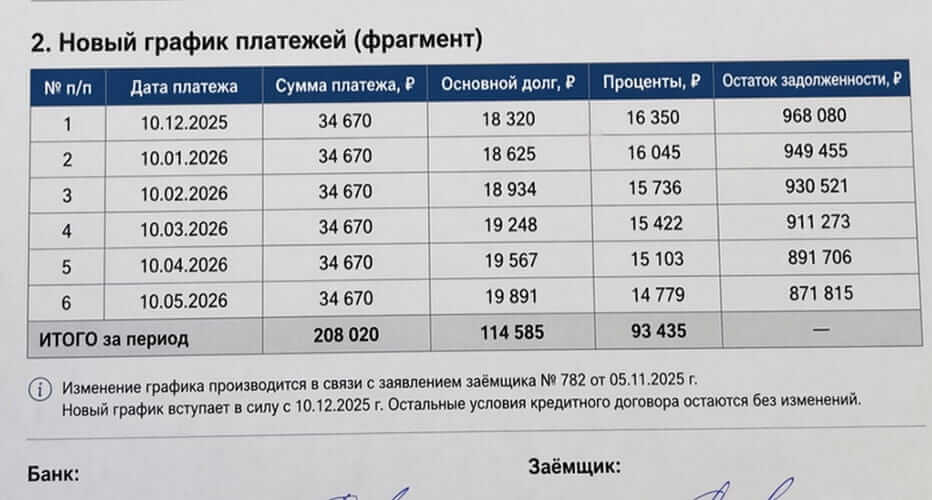
После одобрения условия реструктуризации закрепляют в дополнительном соглашении или другом предусмотренном банком документе. В нем указывают новый срок кредита, размер платежей, процентную ставку, если она меняется, и другие условия. Заемщику также предоставляют обновленный график платежей.
До даты вступления изменений в силу необходимо платить по действующему графику. После этого платежи вносят уже по новым условиям.
Кредитные каникулы и реструктуризация: в чем разница
Что такое кредитные каникулы
Кредитные каникулы позволяют временно приостановить платежи или уменьшить их размер на условиях, установленных законом. По потребительским кредитам льготный период может составлять до шести месяцев.
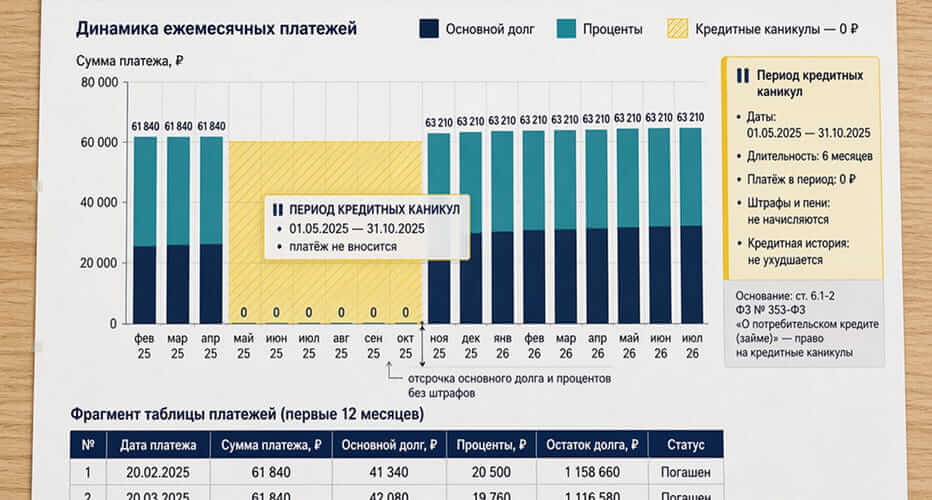
Источник: arena.ai
Получить такие каникулы можно, в частности, если среднемесячный доход за два месяца перед обращением снизился минимум на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев. Также действуют ограничения по первоначальному размеру кредита: 450 тыс. руб. для большинства потребительских кредитов и займов, 150 тыс. руб. для кредитных карт и 1,6 млн руб. для автокредитов.
Чем они отличаются от реструктуризации
Обычная реструктуризация проводится по соглашению с банком: кредитор оценивает ситуацию и самостоятельно принимает решение. Кредитные каникулы банк обязан предоставить, если заемщик соответствует установленным законом требованиям.
При этом наличие просрочки само по себе не лишает права на законные кредитные каникулы.
Ипотечные каникулы
Ипотечные каникулы позволяют приостановить или уменьшить платежи на срок до шести месяцев. Они доступны при предусмотренной законом трудной жизненной ситуации, если ипотека соответствует установленным требованиям, в том числе жилье является единственным, а первоначальная сумма кредита не превышала 15 млн руб.
Как правило, ипотечные каникулы предоставляются по одному договору один раз. Для отдельных случаев, связанных с чрезвычайной ситуацией, предусмотрено исключение.
Какой вариант выбрать
Если заемщик соответствует требованиям закона, кредитные или ипотечные каникулы дают гарантированное право на льготный период. Реструктуризация подходит, если законные каникулы недоступны либо требуется другое или более длительное изменение условий кредита.
Реструктуризация или рефинансирование
Эти инструменты решают похожую задачу, но работают по-разному.
| Параметр | Реструктуризация | Рефинансирование |
|---|---|---|
| Что происходит | Меняются условия действующего договора | Оформляется новый кредит для погашения старого |
| Банк | Банк, выдавший кредит | Тот же или другой банк |
| Кредитная история | Отражаются изменения условий договора | Закрывается старый и появляется новый кредит |
| Подходит при | Финансовых трудностях | Возможности получить более выгодные условия |
| Требования | Банк оценивает причины трудностей и возможность платить дальше | Обычно требуется достаточный доход и приемлемая кредитная история |
При существенном снижении дохода получить рефинансирование может быть сложнее, поскольку новый кредитор заново оценивает платежеспособность. В такой ситуации реструктуризация действующего кредита в Сбербанке может оказаться более доступным вариантом.
Если доход восстановился, а по новому кредиту можно получить более выгодную ставку, рефинансирование способно уменьшить переплату или объединить несколько кредитов.
Может ли Сбербанк отказать в реструктуризации
Да. Добровольная реструктуризация не является обязанностью банка, поэтому решение принимается индивидуально. Это правило не относится к кредитным каникулам, предоставляемым непосредственно по закону.
Почему банк может отказать
На решение могут повлиять:
- отсутствие документов, подтверждающих ухудшение финансового положения;
- отсутствие возможности обслуживать кредит даже после изменения условий;
- значительная просроченная задолженность;
- нарушение условий предыдущей реструктуризации;
- стадия взыскания задолженности и другие обстоятельства по кредиту.
Наличие просрочки не означает автоматический отказ в обычной реструктуризации, но банк вправе учитывать историю платежей. Поэтому обращаться желательно сразу после возникновения финансовых трудностей.
Что делать после отказа
Можно запросить у банка информацию о причинах решения, дополнить документы и обратиться повторно, если обстоятельства изменились. Также стоит проверить право на кредитные каникулы и возможность рефинансирования.
Возможна ли повторная реструктуризация
Закон не устанавливает общего запрета на повторную добровольную реструктуризацию. Возможность нового изменения условий зависит от правил банка и финансового положения заемщика.
Банк может учитывать, как выполнялся предыдущий график, текущий доход, размер задолженности и причины новых трудностей. Соблюдение условий первой реструктуризации повышает вероятность того, что новое обращение будет рассмотрено положительно, но не гарантирует одобрение.
Как реструктуризация влияет на кредитную историю
Какие сведения передаются в БКИ
В кредитной истории отражаются изменения условий кредитного договора и последующее исполнение обязательств. При этом отдельной универсальной отметки о том, что кредит имеет «плохую историю» именно из-за реструктуризации, законодательство не устанавливает.
Просрочки, возникшие до изменения условий, из кредитной истории не удаляются. Достоверные сведения сохраняются в БКИ в установленном законом порядке.
Почему важно соблюдать новый график
После реструктуризации особенно важно своевременно выполнять новый график. Новые просрочки также попадут в кредитную историю и могут повлиять на решение банков при последующем кредитовании, рефинансировании или новом обращении за изменением условий.
Что делать, если реструктуризация не решает проблему
Иногда даже после изменения условий ежемесячный платеж остается слишком высоким. В таком случае стоит оценить другие варианты до того, как задолженность и просрочки увеличатся.
Повторные переговоры с банком
Если после первой реструктуризации финансовое положение ухудшилось — например, заемщик потерял работу или столкнулся с крупными расходами на лечение, — можно обратиться в Сбер повторно. К заявлению стоит приложить документы, подтверждающие новые обстоятельства.
Банк принимает решение индивидуально. Повторная реструктуризация возможна, но ее одобрение не гарантировано.
Рефинансирование
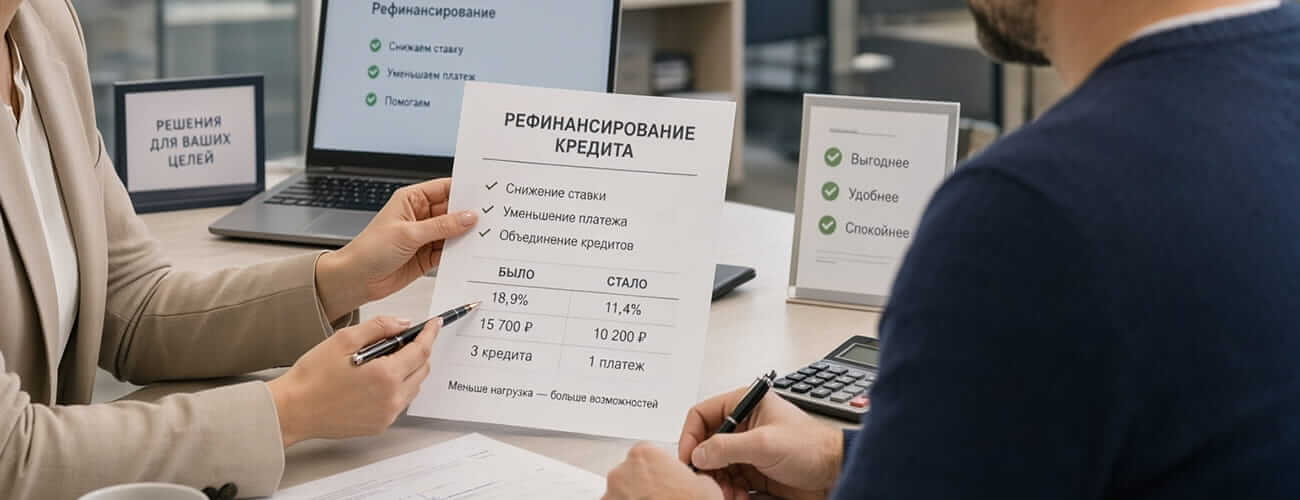
Рефинансирование может подойти, если доход восстановился и новый кредит позволит получить более выгодные условия. Банк выдает кредит для погашения действующих обязательств, а платеж может уменьшиться за счет ставки или увеличения срока.
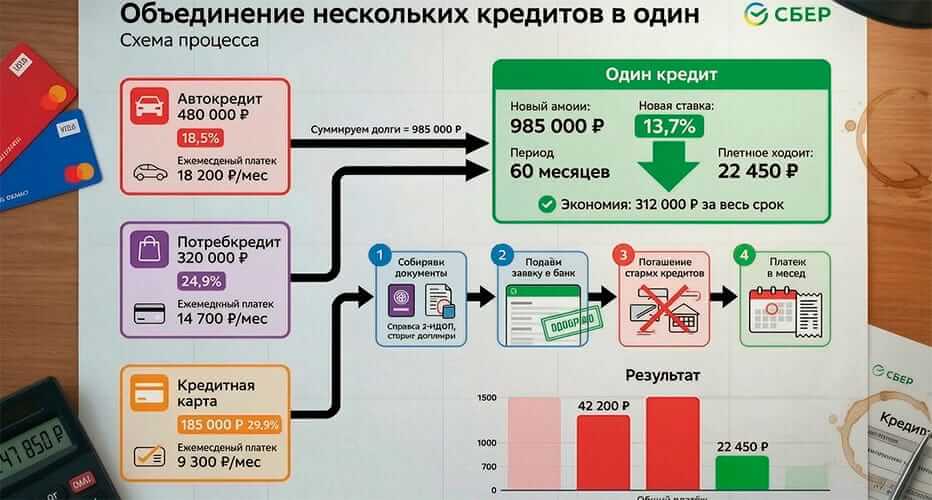
Источник: arena.ai
При просрочках и нестабильном доходе получить такой кредит сложнее. Перед обращением полезно проверить кредитную историю. Узнать, в каких БКИ она хранится, можно через Госуслуги, а получить кредитный отчет в каждом БКИ бесплатно — два раза в календарный год.
Проверка права на кредитные каникулы
Кредитные каникулы — установленное законом право. Если доход за два месяца перед обращением снизился минимум на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев и соблюдены остальные требования, кредитор обязан предоставить льготный период.
Каникулы предоставляются на срок до шести месяцев. По основанию снижения дохода ими можно воспользоваться один раз по конкретному кредиту или займу.
Оценка общей долговой нагрузки
Если одновременно есть ипотека, потребительские кредиты, карты и займы, изменение условий одного договора может не решить проблему. Стоит подсчитать все обязательные платежи, размер просрочек и соотношение долговых выплат с доходом.
Если средств регулярно не хватает даже после сокращения расходов и изменения графиков, имеет смысл рассматривать решение для всей задолженности, а не отдельного кредита.
Когда стоит рассмотреть банкротство
Банкротство может быть вариантом при устойчивой неплатежеспособности, когда погасить обязательства в разумный срок не получается. Для обращения самого гражданина в арбитражный суд закон не устанавливает универсальный минимальный долг: значение имеют признаки неплатежеспособности и недостаточности имущества. При задолженности от 500 000 рублей в определенных обстоятельствах обращение в суд становится обязанностью.
Также существует внесудебное банкротство через МФЦ. В 2026 году оно возможно при общей сумме обязательств от 25 000 до 1 млн рублей, если выполнены предусмотренные законом условия.
После введения судебной процедуры действуют специальные правила предъявления требований кредиторами, прекращается начисление ряда штрафных санкций и ограничивается непосредственное взыскание долга. По завершении процедуры гражданин может быть освобожден от большинства обязательств, но некоторые долги, например алименты и требования о возмещении вреда жизни или здоровью, не списываются.
Банкротство имеет и последствия. В частности, в течение пяти лет при оформлении кредита или займа необходимо сообщать о факте банкротства, а также действуют временные ограничения на участие в управлении организациями.
Реструктуризация кредита в Сбербанке физическому лицу эффективнее всего, когда финансовые трудности временные и доход можно восстановить. При устойчивой долговой перегрузке она может лишь отсрочить проблему и увеличить общую переплату.
Когда нужна помощь юриста
Большинство действий по оформлению реструктуризации можно выполнить самостоятельно. Юридическая помощь особенно полезна, если накопились значительные просрочки, кредиторов несколько или необходимо оценить перспективы банкротства.
Банк отказал или появились значительные просрочки
Если банк не одобрил реструктуризацию, юрист может проверить документы и определить, какие варианты остаются: повторное обращение, предусмотренные законом кредитные каникулы, переговоры с кредитором или банкротство.
При длительной просрочке важно также проверить размер задолженности, начисленных процентов и неустоек, действия взыскателей и судебные документы. Если дело уже рассматривается в суде, специалист может представлять интересы заемщика и заявлять предусмотренные законом возражения и требования.
Условия реструктуризации непонятны или невыгодны
Перед подписанием дополнительного соглашения стоит проверить новый срок, размер платежей, ставку и итоговую переплату. Уменьшение ежемесячного платежа не всегда означает уменьшение расходов: при увеличении срока общая переплата может вырасти.
Юрист может проверить договор и объяснить юридические последствия новых условий до его подписания.
Есть долги перед несколькими кредиторами
Если кроме Сбера есть обязательства перед другими банками, МФО или взыскателями, реструктуризация одного кредита не решает проблему целиком. В такой ситуации лучше оценить всю задолженность и определить, можно ли восстановить платежеспособность без банкротства.
Если это невозможно, специалист поможет сравнить судебное и внесудебное банкротство и проверить, подходит ли должник под условия конкретной процедуры.
Заключение
Реструктуризация кредита в Сбербанке может помочь при временных финансовых трудностях, когда заемщик способен продолжать выплаты после уменьшения платежа или изменения других условий. Чем раньше обратиться в банк, тем больше вариантов можно рассмотреть до появления значительной просрочки.
| Ситуация | Что делать | Возможный инструмент |
|---|---|---|
| Доход временно снизился | Обратиться в банк и подтвердить изменение обстоятельств | Реструктуризация |
| Доход снизился минимум на 30% | Проверить соответствие требованиям закона | Кредитные каникулы |
| Доход восстановился, ставка высокая | Сравнить предложения других банков | Рефинансирование |
| Выплачивать долги объективно невозможно | Оценить всю задолженность и имущество | Банкротство |
| Несколько кредиторов и взысканий | Рассмотреть комплексное решение | Банкротство / юридическая помощь |
Что важно помнить о реструктуризации
Перед обращением в банк учитывайте несколько моментов:
- единого установленного законом срока рассмотрения добровольной реструктуризации нет;
- до вступления новых условий в силу необходимо выполнять действующий график;
- изменение условий договора отражается в кредитной истории, но само по себе не означает автоматического отказа в будущих кредитах;
- увеличение срока может снизить платеж, одновременно увеличив общую переплату;
- по залоговому кредиту реструктуризация не отменяет залог, но может помочь избежать дальнейшего роста просрочки.
Если доход за два предыдущих месяца снизился минимум на 30% относительно среднемесячного дохода за предыдущие 12 месяцев, стоит отдельно проверить право на кредитные каникулы. При выполнении требований закона кредитор обязан их предоставить.
Когда реструктуризации недостаточно
Если даже после изменения графика дохода не хватает на обслуживание всех обязательств, необходимо оценивать долговую ситуацию целиком.
Универсальной суммы в 250–300 тыс. рублей, после которой следует подавать на банкротство, закон не устанавливает.
Гражданин вправе сам обратиться в арбитражный суд при наличии признаков неплатежеспособности или недостаточности имущества и при предвидении банкротства. Порог 500 тыс. рублей относится к ситуации, когда при выполнении дополнительных условий обращение самого должника в суд становится обязанностью.
Для внесудебного банкротства через МФЦ действует другой порядок: в 2026 году сумма обязательств должна составлять от 25 тыс. до 1 млн рублей и должны выполняться предусмотренные законом дополнительные условия.
После введения судебной реструктуризации требований кредиторов действует мораторий на удовлетворение ряда требований, приостанавливается исполнение большинства имущественных взысканий и применяются другие последствия, предусмотренные законом. Непосредственные звонки и личные встречи по взысканию просроченной задолженности также ограничиваются после введения соответствующей процедуры.
При этом банкротство не гарантирует списание абсолютно всех обязательств и может затрагивать имущество должника. Поэтому до подачи заявления важно оценить состав долгов, сделки, имущество и возможные последствия процедуры.
Последствия банкротства
После завершения реализации имущества гражданин вправе пользоваться банковскими услугами и заключать кредитные договоры, но в течение пяти лет обязан сообщать кредитору о факте банкротства.
Также действуют ограничения на участие в управлении организациями: три года – для большинства юридических лиц, пять лет – для ряда финансовых организаций и десять лет – для кредитных организаций.
Поэтому рассматривать банкротство как «черную метку навсегда» неправильно, но и утверждать, что после процедуры никаких существенных ограничений нет, тоже нельзя.
Когда обратиться за юридической помощью
Если кредиторов несколько, начались исполнительные производства или непонятно, поможет ли реструктуризация, специалист может оценить всю ситуацию: размер и состав долгов, доход, имущество, сделки и существующие взыскания.
Для первичной оценки обычно достаточно знать примерную сумму задолженности, список кредиторов, доходы и наличие имущества. После анализа можно определить, какой вариант подходит лучше: реструктуризация, предусмотренные законом кредитные каникулы, рефинансирование или банкротство.
Если финансовые трудности уже возникли, откладывать оценку ситуации нежелательно. Чем раньше понятны реальный размер обязательств и доступные способы их урегулирования, тем проще выбрать решение, которое не создаст дополнительную долговую нагрузку.
Источник изображения в шапке: arena.ai
Часто задаваемые вопросы
Можно ли подать заявление на реструктуризацию онлайн?
Сбер предусматривает дистанционное взаимодействие по вопросам поддержки заемщиков, однако доступные способы подачи заявления могут зависеть от вида кредита и конкретной ситуации. Актуальный способ обращения лучше проверить в СберБанк Онлайн или непосредственно в банке.
Какие документы нужны в первую очередь?
Перечень зависит от причины финансовых трудностей. Банк может запросить документы о доходах, занятости, состоянии здоровья, семейных обстоятельствах или других событиях, которые повлияли на возможность выплачивать кредит.
Реструктуризация испортит кредитную историю?
Изменение условий договора отражается в кредитной истории, но сама реструктуризация не означает автоматического отказа в будущих кредитах. Для кредиторов также важны наличие просрочек и то, как заемщик выполняет новый график.
На сколько можно продлить кредит при реструктуризации?
Единого срока для всех кредитов нет. Возможность и продолжительность увеличения срока зависят от продукта, действующего договора и решения банка.
Что делать, если банк не отвечает на заявление?
Для добровольной реструктуризации нет универсального установленного законом срока в 30 рабочих дней. Если ответ задерживается, стоит уточнить статус обращения в банке и сохранить подтверждение даты его подачи.
Для кредитных каникул по закону действуют отдельные сроки: кредитор должен сообщить о предоставлении льготного периода либо об отказе в течение пяти рабочих дней после получения требования.
Можно ли реструктурировать долг по кредитной карте?
Сбер предусматривает реструктуризацию задолженности в том числе по кредитным картам. Конкретный вариант изменения условий зависит от решения банка и параметров задолженности.
При какой сумме долга имеет смысл рассматривать банкротство?
Универсального порога, после которого банкротство становится выгодным, нет. Необходимо учитывать сумму и состав долгов, доходы, имущество, расходы на судебную процедуру и возможность погасить обязательства другими способами.
Для внесудебного банкротства через МФЦ установлен диапазон задолженности от 25 000 до 1 млн рублей и дополнительные условия.
Реструктуризация и рефинансирование — это одно и то же?
Нет. При реструктуризации меняются условия существующего кредита. При рефинансировании оформляется новый кредит для погашения одного или нескольких действующих.
При ухудшении финансового положения реструктуризация часто доступнее, поскольку при рефинансировании банк заново оценивает доход, кредитную историю и долговую нагрузку.