08.10.2026
Время чтения: минут
Обновлено: 09.10.2026
Как объединить все кредиты в один и снизить платеж
Сохранить статью:
Содержание:
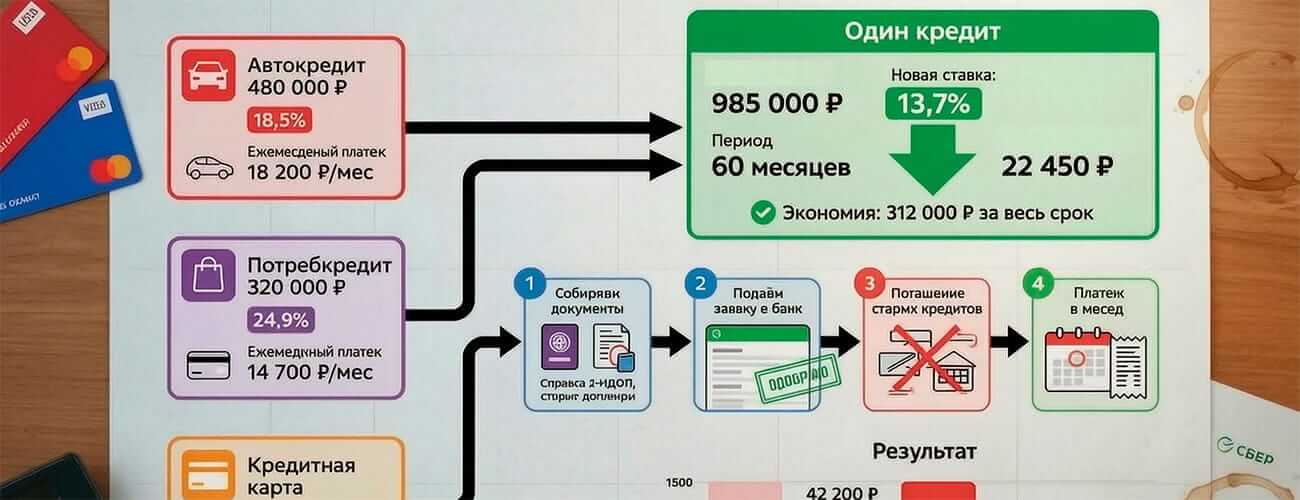
Несколько займов в разных банках усложняют контроль за платежами и могут создавать лишнюю нагрузку на бюджет. Если нужно понять, как объединить все кредиты в один, обычно для этого используют рефинансирование: новый банк погашает существующие долги, а у заемщика остается один договор и один ежемесячный платеж.
В статье разберем, какие кредиты можно объединить, когда это выгодно, какие требования предъявляют банки и как оформить рефинансирование пошагово.
Что значит объединить кредиты в один
Что такое консолидация кредитов
Консолидация кредитов – это объединение нескольких долговых обязательств в один новый кредит. На практике для этого чаще используют рефинансирование: новый банк или текущий кредитор предоставляет средства для погашения нескольких действующих кредитов.
В результате вместо нескольких договоров и графиков у заемщика остается один кредит с единым платежом.
Как работает объединение нескольких долгов
Заемщик подает заявку на рефинансирование и указывает обязательства, которые хочет закрыть. Банк оценивает кредитную историю, доход, долговую нагрузку и параметры действующих кредитов.
После одобрения средства могут быть перечислены непосредственно прежним кредиторам либо предоставлены другим способом в соответствии с условиями продукта. Важно убедиться, что старые обязательства действительно погашены и при необходимости закрыть кредитные карты и счета с лимитом.
Какие задачи решает один общий кредит
Консолидация может помочь:
- заменить несколько платежей одним;
- изменить процентную ставку и полную стоимость кредита;
- уменьшить ежемесячный платеж;
- изменить срок погашения;
- упростить контроль задолженности.
При этом меньший ежемесячный платеж сам по себе не означает экономию: если новый срок значительно увеличился, итоговая переплата может вырасти.
Когда такой вариант имеет смысл
Рефинансирование стоит рассматривать, когда новый договор действительно улучшает условия: снижает полную стоимость кредита, уменьшает общую сумму выплат или делает долговую нагрузку более управляемой.
Сравнивать желательно не только процентные ставки, но и ПСК, срок, обязательные дополнительные расходы и итоговую сумму платежей.
Чем консолидация отличается от рефинансирования и реструктуризации
Объединение кредитов через рефинансирование
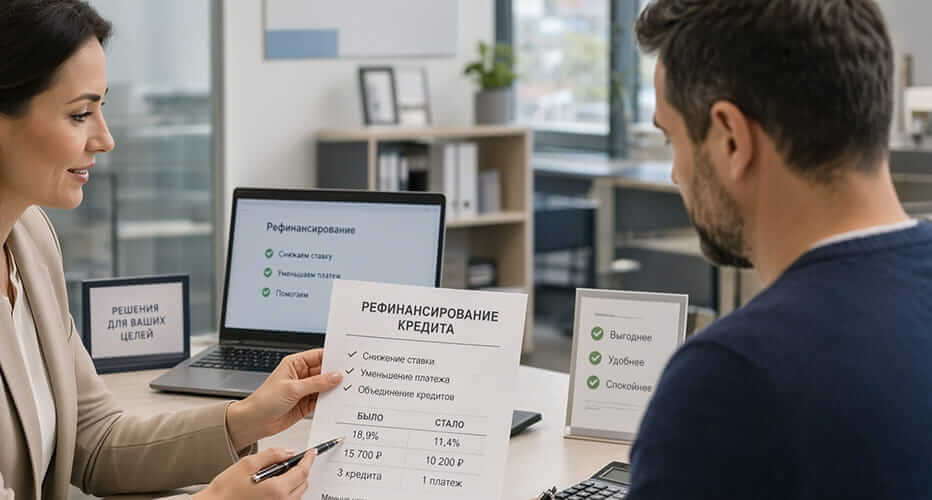
Рефинансирование предполагает получение нового кредита для погашения одного или нескольких прежних обязательств.
Источник: arena.ai
Если с помощью одного нового договора закрывается сразу несколько долгов, такое рефинансирование фактически выполняет функцию консолидации.
Условия банков различаются: одни рефинансируют только кредиты других организаций, другие допускают работу и с собственными продуктами.
Чем рефинансирование отличается от реструктуризации
Реструктуризация обычно означает изменение условий существующей задолженности по соглашению с текущим кредитором. Например, может измениться срок, график платежей или порядок погашения.
Рефинансирование предполагает новый кредит, за счет которого погашается прежний долг.
| Параметр | Рефинансирование | Реструктуризация |
|---|---|---|
| Новый кредит | Да | Обычно нет |
| Кредитор | Текущий или другой банк, если продукт это допускает | Текущий кредитор |
| Можно объединить несколько долгов | Иногда да | Обычно нет |
| Основная задача | Заменить старые обязательства новым кредитом | Изменить условия текущей задолженности |
Конкретные последствия для кредитной истории зависят от того, как оформлена операция и как исполняются обязательства.
Когда достаточно изменить условия действующего кредита
Если основная проблема связана с одним кредитом и временным ухудшением финансового положения, сначала можно обратиться к текущему кредитору и узнать о доступных вариантах изменения условий.
Уменьшение платежа за счет увеличения срока может повысить общую сумму процентов, поэтому новый график нужно оценивать целиком.
Как понять, какой вариант подходит заемщику
Если долгов несколько, имеет смысл сравнить предложения по их рефинансированию одним кредитом.
Если проблема связана с невозможностью обслуживать уже существующее обязательство, стоит обсудить ситуацию с текущим кредитором до образования длительной просрочки.
Какие кредиты можно объединить
Перечень долгов, доступных для рефинансирования, определяет конкретный банк. Поэтому универсального набора продуктов нет.
Потребительские кредиты
Потребительские кредиты часто входят в программы рефинансирования.
Банк самостоятельно устанавливает требования к сроку действия договора, остаточной задолженности, кредитной истории и другим параметрам.
Кредитные карты
Некоторые программы позволяют погасить задолженность по кредитным картам.
После рефинансирования важно проверить условия старой карты. Погашение задолженности не всегда означает автоматическое закрытие кредитного лимита или самого договора.
Автокредиты
Возможность рефинансировать автокредит зависит от условий банка и залога автомобиля.
Если автомобиль находится в залоге, потребуется учитывать порядок прекращения или переоформления обеспечения.
Ипотека
Для ипотеки существуют отдельные программы рефинансирования с сохранением или переоформлением залога недвижимости.
Иногда банковский продукт предусматривает получение дополнительной суммы на другие цели, но объединить ипотеку с потребительскими долгами можно не в каждом банке и не в любой программе.
Микрозаймы
Возможность рефинансировать задолженность перед МФО зависит от правил конкретного банка.
Наличие микрозаймов и особенности кредитной истории учитываются при оценке заемщика, но утверждать, что банки такие долги практически не рефинансируют, нельзя без условий конкретной программы.
Сколько кредитов можно объединить одновременно
Количество обязательств и максимальную сумму каждый банк устанавливает самостоятельно.
Универсального ограничения в 5–6 кредитов или 3–5 млн рублей нет, поэтому актуальные параметры нужно проверять непосредственно перед подачей заявки.
Когда объединение кредитов выгодно
Снижается стоимость кредита
Номинальная ставка нового кредита может быть ниже ставок по части старых обязательств, но оценивать выгоду только по этому показателю нельзя.
Для сравнения полезнее смотреть на полную стоимость кредита, дополнительные платежи и общую сумму выплат.
Уменьшается ежемесячный платеж
Платеж может снизиться за счет ставки, увеличения срока или сочетания этих факторов.
Источник: arena.ai
При этом увеличение срока способно увеличить итоговую переплату.
Несколько платежей заменяются одним
Один график и одна дата оплаты упрощают контроль задолженности.
Это снижает вероятность технической просрочки из-за забытых платежей, хотя не меняет сам размер долга автоматически.
Можно сократить общую переплату
Экономия возможна, если новый кредит действительно оказывается дешевле с учетом срока и всех расходов.
До подписания договора стоит сравнить оставшуюся сумму выплат по текущим обязательствам с полной суммой платежей по новому кредиту.
Когда увеличение срока делает объединение менее выгодным
Чем дольше срок, тем больше процентов заемщик может заплатить в общей сложности.
Поэтому уменьшение ежемесячной нагрузки и снижение общей переплаты – разные задачи. Иногда приходится выбирать, какая из них важнее.
Плюсы и минусы объединения кредитов
Основные преимущества – один платеж, более простой контроль задолженности и возможность улучшить условия кредитования.
Но новый договор может увеличить срок выплат, а дополнительные услуги и другие расходы повлиять на его реальную стоимость. Поэтому ориентироваться нужно на ПСК и итоговую сумму платежей, а не только на рекламную ставку.
Отдельный риск возникает, если после рефинансирования заемщик снова начинает пользоваться закрытыми долгами кредитными лимитами. В этом случае общая долговая нагрузка может снова увеличиться.
Требования банков к заемщику
Доход и долговая нагрузка
При рассмотрении заявки банк оценивает показатель долговой нагрузки – соотношение среднемесячных платежей по кредитам и займам к среднемесячному доходу.
ПДН выше 50% не означает автоматический отказ. Однако для кредитов заемщикам с высокой долговой нагрузкой действуют регуляторные ограничения, поэтому получить новое финансирование может быть сложнее.
При рефинансировании ранее выданные кредиты могут не учитываться в ПДН как будущая нагрузка, если обеспечено их полное погашение и кредитор контролирует целевое использование средств.
Кредитная история
Банк оценивает сведения из кредитной истории, включая действующие обязательства и историю их обслуживания.
Универсального требования «не должно быть просрочек за последние 12 месяцев» нет. Каждый кредитор использует собственную модель оценки риска.
Наличие просрочек
Текущая просрочка действительно может существенно снизить вероятность одобрения рефинансирования, но правила различаются между банками.
При финансовых трудностях полезно рассматривать не только новый кредит, но и варианты изменения условий действующих обязательств.
Требования к действующим кредитам
Банки могут устанавливать минимальный срок с момента выдачи рефинансируемого кредита, требования к остатку срока или другие ограничения.
Единого правила «кредит должен обслуживаться 3–6 месяцев» для всех банков нет.
Возраст и другие требования к заемщику
Возраст, гражданство, регистрация, занятость и способы подтверждения дохода устанавливаются конкретной кредитной организацией.
Поэтому универсальные рамки от 21 до 65–70 лет и обязательный стаж 3–6 месяцев лучше не использовать. Актуальные критерии нужно проверять в условиях выбранной программы рефинансирования.
Можно ли объединить кредиты с просрочками
Почему банки могут отказать
Текущая просрочка повышает кредитный риск, поэтому получить обычное рефинансирование в такой ситуации обычно сложнее.
Банк оценивает кредитную историю, размер и длительность просрочек, доход, долговую нагрузку и другие параметры. Условия отличаются у разных кредиторов, поэтому наличие просрочки не означает автоматический отказ во всех банках.
Имеет ли значение плохая кредитная история
Да. Сведения о просрочках входят в кредитную историю и учитываются банками при рассмотрении новых заявок.
Источник: arena.ai
При этом записи кредитной истории хранятся в БКИ семь лет со дня последнего изменения информации в соответствующей записи. Закрытая просрочка не исчезает сразу после погашения, но решение о новом кредите каждый банк принимает по собственной модели оценки риска.
Что делать при текущей просрочке
Первый шаг – обратиться к текущему кредитору и уточнить сумму задолженности и доступные варианты урегулирования.
Это может быть погашение просрочки, изменение графика, реструктуризация или другой вариант, который предлагает банк. После восстановления нормального обслуживания долга вероятность одобрения рефинансирования может повыситься, но гарантии нет.
Когда рефинансирование маловероятно
Получить новый кредит сложнее при значительных или систематических просрочках, высокой долговой нагрузке и недостаточном подтвержденном доходе.
Если обслуживать задолженность объективно невозможно, стоит рассматривать не только рефинансирование, но и реструктуризацию, кредитные каникулы при наличии оснований или процедуру банкротства.
Важно. Для судебного банкротства гражданина сумма 500 000 рублей имеет значение в том числе для возникновения обязанности самого должника обратиться в суд при одновременном выполнении предусмотренных законом условий. При этом гражданин вправе обратиться с заявлением и в других случаях, если уже очевидна его неплатежеспособность. Для внесудебного банкротства через МФЦ действуют отдельные условия и диапазон задолженности.
Пошаговая инструкция: как объединить кредиты в один
Шаг 1. Собрать сведения обо всех задолженностях
Определите остаток долга, ставку, ежемесячный платеж, оставшийся срок и условия досрочного погашения по каждому обязательству.
Для подачи заявки конкретный банк может самостоятельно получить часть этих сведений или запросить дополнительные документы.
Шаг 2. Рассчитать оставшиеся выплаты
Посчитайте, сколько еще предстоит выплатить по действующим кредитам при сохранении текущих графиков.
Отдельно полезно определить суммарный ежемесячный платеж. Это позволит сравнивать не только нагрузку на бюджет, но и общую стоимость старых и нового кредита.
Шаг 3. Сравнить предложения банков
Сравнивайте не только рекламные ставки.
Обратите внимание на полную стоимость кредита, срок, общую сумму платежей, требования к страхованию и другим услугам, а также порядок погашения прежних обязательств.
Шаг 4. Подать заявку на рефинансирование
Заявку можно подать дистанционно или другим способом, предусмотренным банком.
Перечень необходимых сведений и документов, а также срок рассмотрения заявки устанавливает кредитная организация. Универсального срока принятия решения в один-три рабочих дня нет.
Шаг 5. Погасить старые кредиты
В зависимости от программы средства перечисляются непосредственно прежним кредиторам или используются для погашения другим предусмотренным договором способом.
После перечисления денег необходимо убедиться, что задолженность полностью закрыта.
Шаг 6. Проверить закрытие прежних обязательств
Получите подтверждение полного погашения кредитов и проверьте статус кредитных карт и других возобновляемых лимитов.
Читайте также!
Реструктуризация долга по кредиту: как изменить условия и снизить финансовую нагрузку

Позднее можно запросить кредитные отчеты в БКИ и убедиться, что сведения обновлены корректно. Если обнаружена ошибка, ее можно оспорить через БКИ или источник формирования кредитной истории.
Какие документы могут понадобиться
Точный перечень устанавливает банк. В зависимости от программы могут потребоваться:
- паспорт;
- сведения о действующих кредитах и задолженности;
- реквизиты для погашения;
- подтверждение дохода, если банк его запрашивает;
- кредитные договоры или справки кредиторов;
- документы на предмет залога, если рефинансируется обеспеченный кредит.
Для части клиентов банк может подтвердить доход и сведения о задолженности без бумажных справок.
Как выбрать программу объединения кредитов
| Параметр | На что обратить внимание |
|---|---|
| Процентная ставка | Сравнивать вместе с другими условиями |
| Полная стоимость кредита | Показывает стоимость кредита с учетом платежей, включаемых в ПСК по закону |
| Ежемесячный платеж | Должен быть посильным для бюджета |
| Срок | Увеличение срока может повысить общую сумму выплат |
| Дополнительные услуги | Проверить стоимость и влияние отказа от них на условия кредита |
| Досрочное погашение | Изучить установленный договором порядок уведомления и внесения платежа |
Как рассчитать реальную выгоду
Сравнить текущие и новые платежи. Меньший новый платеж означает снижение ежемесячной нагрузки, но еще не доказывает экономию.
Необходимо отдельно сравнить общую сумму оставшихся платежей по старым кредитам с общей суммой платежей по новому договору.
Посчитать итоговую стоимость. Для нового кредита учитывайте основной долг, проценты и расходы, связанные с его оформлением и обслуживанием.
Если срок существенно увеличивается, новый кредит может оказаться дороже даже при более низкой ставке.
Учесть страховки и дополнительные услуги. Не стоит закладывать универсальную стоимость страхования: она зависит от продукта, суммы, срока, тарифа и условий конкретного договора.
Проверьте, какие дополнительные платежи входят в ПСК и меняются ли ставка или другие параметры кредита при отказе от услуги.
Почему меньший платеж не всегда означает экономию. Предположим, по старым кредитам осталось выплатить 750 000 рублей, а остаток основного долга составляет 600 000 рублей.
Если новый график предусматривает суммарные выплаты 870 000 рублей, ежемесячный платеж может стать заметно меньше, но общие расходы вырастут. Поэтому перед рефинансированием важно определить цель: сократить нагрузку сейчас или уменьшить общую стоимость долга.
Как объединение влияет на кредитную историю
Как отражается оформление нового кредита
Обращения за кредитами и сведения о заключенных договорах отражаются в кредитной истории.
Банки могут учитывать количество недавних заявок при оценке риска. При этом нельзя утверждать, что одна заявка или рефинансирование обязательно снизят некий единый «кредитный рейтинг»: скоринговые модели банков и БКИ различаются.
Что происходит после погашения старых долгов
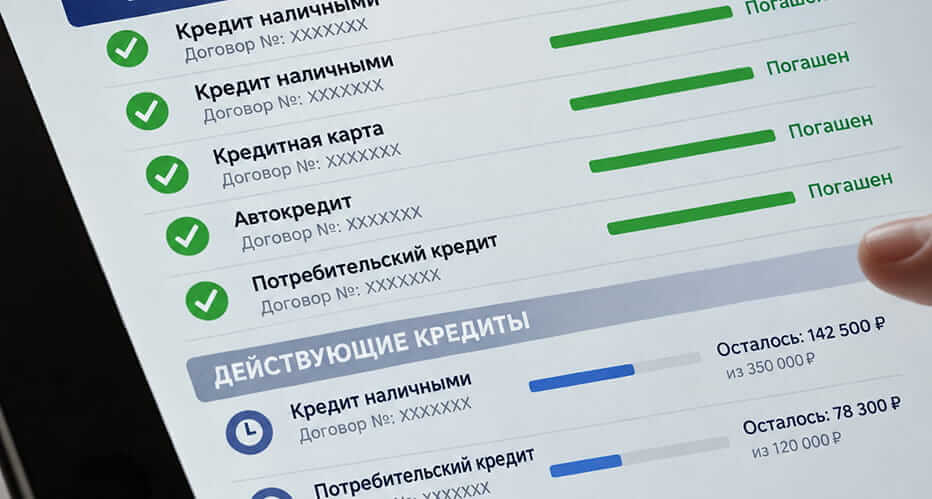
После погашения кредиты должны быть отражены в кредитной истории как исполненные обязательства.
Источник: arena.ai
Сам факт закрытия кредита не гарантирует автоматического улучшения оценки заемщика: кредиторы анализируют историю целиком, включая прошлые просрочки и текущую долговую нагрузку.
Почему важно проверить кредитную историю
После рефинансирования полезно убедиться, что прежние обязательства действительно отражены как погашенные.
Сначала можно через Центральный каталог кредитных историй узнать, в каких БКИ хранится ваша история, а затем получить отчеты непосредственно в этих бюро. Если сведения о задолженности указаны неверно, их можно оспорить в установленном порядке.
6 типичных ошибок при объединении кредитов
- Смотреть только на размер платежа. Низкий ежемесячный платеж может быть следствием увеличения срока, из-за чего общая сумма выплат вырастет.
- Игнорировать полную стоимость кредита. ПСК помогает оценить стоимость нового кредита с учетом платежей, которые по закону включаются в ее расчет, но сравнивать стоит также срок и общую сумму выплат.
- Не учитывать новый срок. Даже более низкая ставка не гарантирует экономию, если срок кредита существенно увеличился.
- Подключать ненужные дополнительные услуги. Страхование, подписки, платные карты и другие продукты могут увеличить фактические расходы.
- Не проверять кредитные карты и лимиты. После погашения задолженности карта не всегда закрывается автоматически. Если она больше не нужна, стоит уточнить порядок закрытия лимита и договора.
- Не контролировать погашение старых обязательств. После рефинансирования нужно убедиться, что прежние кредиты действительно закрыты и сведения корректно переданы в БКИ.
Что делать, если банк отказал в объединении кредитов
Отказ одного банка не означает, что рефинансирование невозможно в принципе. У кредиторов разные требования и модели оценки риска, поэтому сначала стоит проверить собственную финансовую ситуацию и кредитную историю.
Выяснить возможную причину отказа
По общему правилу банк вправе отказать в выдаче потребительского кредита без объяснения причин, если закон не предусматривает обязанность мотивировать конкретный отказ.
На решение могут влиять:
- текущие и прошлые просрочки;
- высокая долговая нагрузка;
- недостаточный или неподтвержденный доход;
- большое количество недавних обращений за кредитами;
- параметры рефинансируемых обязательств;
- внутренние требования конкретного банка.
ПДН выше 50% сам по себе не означает автоматический отказ: это один из показателей кредитного риска, а для банков дополнительно действуют регуляторные ограничения на отдельные категории выдач.
Проверить кредитную историю
Через Госуслуги можно узнать, в каких БКИ хранится ваша кредитная история. Сам кредитный отчет затем получают непосредственно в соответствующих бюро.
В каждом БКИ кредитный отчет можно бесплатно запросить два раза в течение календарного года, но на бумаге бесплатно предоставляется не более одного отчета.
Если обнаружена ошибка, сведения можно оспорить через БКИ или непосредственно через организацию, которая их передала. БКИ проводит проверку в течение 20 рабочих дней, а источник кредитной истории при прямом обращении должен проверить сведения или исправить их в течение 10 рабочих дней.
Снизить долговую нагрузку
Если финансовые возможности позволяют, досрочное погашение части задолженности может снизить будущую нагрузку и изменить параметры новой заявки.
Стоит также проверить неиспользуемые кредитные карты. При расчете ПДН обязательства по кредитным линиям учитываются по специальным правилам, поэтому действующий лимит может иметь значение даже при небольшом текущем долге.

Закрывать нужную кредитную карту только ради новой заявки необязательно. Сначала стоит оценить, действительно ли ее лимит влияет на ситуацию и нужна ли карта в дальнейшем.
Рассмотреть реструктуризацию
Если получить новый кредит не удается, можно обратиться к действующему кредитору и узнать о доступных вариантах изменения условий.
Это может быть новый график, увеличение срока, изменение размера платежей или предусмотренный законом либо программой банка льготный период.
Условия реструктуризации различаются. Она может уменьшить текущую финансовую нагрузку, но при увеличении срока общая сумма выплат способна вырасти.
Когда стоит оценить возможность банкротства
Если обязательства объективно невозможно исполнять, рефинансирование может уже не решать проблему. В такой ситуации имеет смысл оценить условия банкротства гражданина.
Порог в 500 000 рублей нельзя использовать как универсальное правило «банкротиться можно только от этой суммы». При определенных обстоятельствах он связан с обязанностью гражданина обратиться в арбитражный суд, но сам должник вправе подать заявление и при иной сумме, если имеются установленные законом признаки неплатежеспособности или недостаточности имущества.
Кроме судебной процедуры существует внесудебное банкротство через МФЦ для граждан, которые соответствуют установленным законом условиям.
Банкротство не означает автоматического списания абсолютно всех обязательств. Освобождение от долгов происходит по результатам процедуры и имеет предусмотренные законом исключения. Финансовые санкции и взыскание также прекращаются не просто в момент отправки заявления: соответствующие последствия возникают после введения судом предусмотренной процедуры.
Заключение: как принять взвешенное решение об объединении кредитов
Объединение нескольких кредитов в один может упростить платежи, уменьшить ежемесячную нагрузку или снизить общую стоимость долга. Но само по себе рефинансирование не гарантирует экономии: новый договор нужно сравнивать с действующими обязательствами целиком.
Что проверить до подачи заявки
- Соберите данные по всем кредитам: остаток долга, ставку, ПСК, платеж и оставшийся срок.
- Рассчитайте сумму будущих платежей по действующим обязательствам.
- Сравните несколько предложений по рефинансированию.
- Оценивайте не только ставку, но и ПСК, срок, дополнительные услуги и итоговую сумму выплат.
- Проверьте кредитную историю. Через Госуслуги можно узнать, в каких БКИ она хранится, а сами кредитные отчеты получить непосредственно в этих бюро.
- Проверьте ненужные кредитные карты и лимиты. Погашение задолженности не всегда означает автоматическое закрытие договора.
- После рефинансирования убедитесь, что прежние обязательства действительно погашены и сведения корректно отражены в кредитной истории.
Когда объединение может быть полезно
| Ситуация | Что рассмотреть |
|---|---|
| Новый кредит уменьшает общую сумму будущих выплат | Рефинансирование |
| Нужно заменить несколько платежей одним | Консолидацию через рефинансирование |
| Новый платеж меньше только за счет значительного увеличения срока | Сравнить итоговую стоимость обоих вариантов |
| Есть текущие просрочки | Переговоры с действующими кредиторами, реструктуризацию |
| Финансовые трудности соответствуют условиям закона | Кредитные каникулы |
| Выполнять обязательства объективно невозможно | Оценку условий банкротства |
Нельзя определить выгоду только по разнице процентных ставок. Даже более низкая ставка может оказаться невыгодной, если новый кредит оформляется на значительно больший срок или требует дополнительных расходов.
Где искать предложения
Условия можно сравнивать на сайтах банков и финансовых сервисах. При использовании агрегатора важно помнить, что предварительный расчет и фактическое предложение банка могут различаться.
ПСК учитывает предусмотренные законом расходы, которые являются условием получения кредита или влияют на его условия. Поэтому дополнительно стоит проверить стоимость услуг, которые не вошли в расчет, но фактически потребуются заемщику.
Перед заключением договора проверьте кредитора через сервис Банка России. Для разных участников финансового рынка право на деятельность может подтверждаться лицензией, включением в соответствующий реестр или иным предусмотренным законом способом.
Что делать, если рефинансирование недоступно
Отказ в новом кредите не означает, что нужно брать еще один заем на менее выгодных условиях.
Можно обсудить с текущими кредиторами реструктуризацию, проверить право на кредитные каникулы или при наличии свободных средств уменьшить часть задолженности досрочно.
Если долговая нагрузка стала объективно неподъемной, имеет смысл оценить условия банкротства гражданина.
Судебное банкротство нельзя связывать только с задолженностью свыше 500 000 рублей. Этот порог имеет значение для обязанности должника обратиться в суд при предусмотренных законом обстоятельствах. Сам гражданин вправе подать заявление и в другой ситуации, если имеются признаки неплатежеспособности или недостаточности имущества.
Для внесудебного банкротства через МФЦ действует отдельный порядок: размер учитываемых обязательств должен составлять от 25 000 до 1 000 000 рублей, а должник должен соответствовать одному из установленных законом оснований.
Что важно запомнить
Объединение кредитов имеет смысл не тогда, когда новый ежемесячный платеж выглядит меньше, а когда новый договор действительно решает поставленную задачу.
Если цель – сэкономить, сравнивайте общую сумму будущих расходов. Если нужно уменьшить текущую нагрузку, оценивайте новый платеж вместе со сроком. Если выполнять обязательства уже невозможно, новый кредит может не решить проблему, и тогда стоит рассматривать другие законные способы урегулирования задолженности.
Один кредит вместо нескольких упрощает управление долгами, но финансовая выгода определяется условиями договора, а не количеством платежей.
Источник изображения в шапке: arena.ai
Часто задаваемые вопросы
Можно ли объединить кредиты из разных банков в один?
Да, если выбранная программа рефинансирования позволяет включить соответствующие обязательства. Новый кредит используется для погашения долгов перед прежними кредиторами, после чего заемщик обслуживает новый договор.
Сколько кредитов можно объединить за один раз?
Универсального ограничения нет. Количество кредитов, их виды и максимальную сумму устанавливает конкретный банк.
Можно ли объединить потребительские кредиты и ипотеку?
Иногда да, но это зависит от конкретного продукта. Ипотека связана с залогом недвижимости, поэтому ее рефинансирование имеет дополнительные особенности. Некоторые программы позволяют одновременно получить средства на погашение других обязательств, но считать это стандартной возможностью для любого банка нельзя.
Всегда ли объединение кредитов выгодно?
Иногда. Например, целью может быть уменьшение ежемесячного платежа или упрощение управления долгами.
Для оценки финансовой выгоды нужно сравнить ПСК, срок, дополнительные расходы и общую сумму оставшихся выплат, а не только процентные ставки.
Влияет ли рефинансирование на кредитную историю?
Заявка, новый кредит и погашение прежних обязательств отражаются в кредитной истории.
Но нельзя обещать, что рейтинг сначала обязательно снизится, а через несколько месяцев вырастет. Банки и БКИ используют разные скоринговые модели.
Можно ли рефинансировать кредит с просрочкой?
Текущая просрочка существенно осложняет получение нового кредита, и многие стандартные программы предъявляют требования к качеству обслуживания долга.
Однако универсального законодательного запрета на рефинансирование такого кредита нет. Решение принимает конкретный банк.
Нужно ли согласие текущего банка на рефинансирование?
Для погашения обычного потребительского кредита за счет нового кредита отдельное разрешение прежнего банка, как правило, не требуется.
При этом необходимо соблюдать установленный законом и договором порядок досрочного погашения. Для залоговых кредитов и некоторых специальных продуктов процедура может быть сложнее.
Что делать с кредитными картами после рефинансирования?
Сначала убедитесь, что задолженность погашена. Если карта больше не нужна, можно закрыть кредитный лимит и договор. Просто перестать пользоваться картой недостаточно: отсутствие долга и прекращение договора – не одно и то же.
Можно ли подать заявку на рефинансирование онлайн?
Многие банки принимают такие заявки через сайт или мобильное приложение.
Но способ подачи, необходимые документы и необходимость посещения офиса зависят от конкретного продукта.
Через сколько можно снова рефинансировать кредит?
Общего обязательного срока нет. Банк может устанавливать минимальный срок существования кредита или другие требования к рефинансируемому договору.
Поэтому повторное рефинансирование возможно тогда, когда заемщик соответствует условиям выбранной программы и новый договор действительно имеет смысл.