09.10.2026
Время чтения: минут
Обновлено: 12.10.2026
Реструктуризация и рефинансирование кредита: отличия и условия
Сохранить статью:
Содержание:
Если выплаты по кредиту стали слишком большой нагрузкой или хочется сократить переплату, можно попробовать изменить условия погашения долга. Реструктуризация и рефинансирование кредита решают эту задачу по-разному: в первом случае меняются условия действующего договора, во втором оформляется новый заем для погашения старого.
В статье разберем отличия этих вариантов, их плюсы и ограничения, порядок оформления и ситуации, в которых стоит выбрать каждый из них.
Что такое рефинансирование кредита
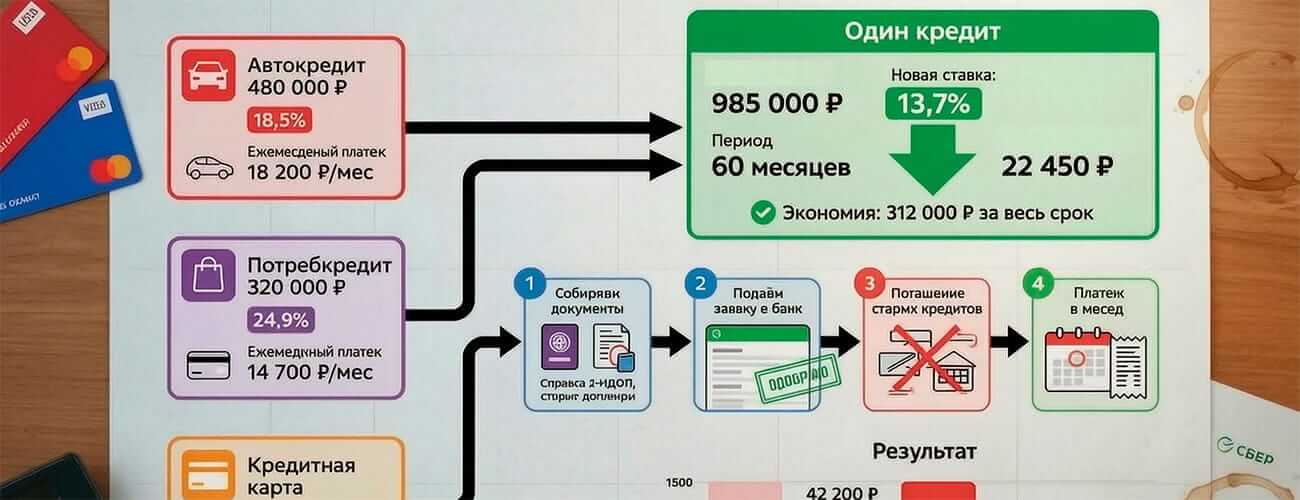
Рефинансирование – это оформление нового кредита для погашения одного или нескольких действующих обязательств. Заемщик заключает новый договор, а прежние кредиты закрываются за счет полученных средств.
Целью может быть снижение стоимости кредита, уменьшение ежемесячного платежа, изменение срока или объединение нескольких долгов в один.
Как работает рефинансирование
После одобрения банк предоставляет новый кредит. В зависимости от программы деньги перечисляются непосредственно прежним кредиторам либо используются для погашения другим предусмотренным договором способом.
У нового кредита будут собственные условия: ставка, полная стоимость кредита, срок и график платежей.
Какие кредиты можно рефинансировать
В зависимости от программы банк может принимать на рефинансирование:
- потребительские кредиты;
- ипотеку;
- автокредиты;
- задолженность по кредитным картам;
- несколько обязательств одновременно.
Перечень продуктов, количество кредитов, минимальная и максимальная сумма устанавливаются конкретным банком.
Основные требования банков
Универсальных требований для всех программ нет.
Банк может учитывать наличие просрочек, срок существования кредита, остаток задолженности, доход, показатель долговой нагрузки и кредитную историю. Перечень документов также различается: часть сведений кредитор способен получить самостоятельно, а в других случаях потребуется подтверждение дохода или информация по действующим кредитам.
Когда рефинансирование может быть выгодно
Универсального правила, что новая ставка должна быть ниже минимум на 1,5–2 процентных пункта, нет.
Выгоду определяют по конкретным расчетам. Нужно сравнить оставшиеся выплаты по текущему кредиту с ПСК, сроком, дополнительными расходами и общей суммой платежей по новому договору.
Что такое реструктуризация кредита
Реструктуризация – изменение условий уже существующей задолженности по соглашению заемщика и кредитора.
Обычно новый кредит не оформляется: стороны меняют график, срок, размер платежей или другие параметры действующего обязательства.
Как работает реструктуризация
Заемщик обращается к своему кредитору и сообщает о финансовых трудностях.
Если банк согласен изменить условия, стороны оформляют соответствующие документы и устанавливают новый порядок исполнения обязательств. Варианты реструктуризации и требования к заемщику каждый кредитор определяет самостоятельно, если речь не идет о предусмотренном законом льготном периоде.
Изменение срока кредита
Один из вариантов – увеличение срока погашения.
Это может уменьшить ежемесячный платеж, но при сохранении ставки и других условий общая сумма процентов обычно увеличивается, поскольку долг погашается дольше.
Снижение ежемесячного платежа
Банк может изменить график таким образом, чтобы временно или постоянно уменьшить финансовую нагрузку.
Конкретная схема определяется соглашением с кредитором. Это не обязательно означает, что заемщик несколько месяцев будет платить только проценты.
Кредитные каникулы
Кредитные каникулы следует отличать от обычной реструктуризации по внутренней программе банка.
С 1 января 2024 года граждане при соблюдении предусмотренных законом условий могут получить льготный период по потребительскому кредиту или займу. Одно из оснований – снижение среднемесячного дохода минимум на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев.
Продолжительность льготного периода может составлять до шести месяцев. Наличие просроченной задолженности само по себе не лишает заемщика права обратиться за такими каникулами, если остальные условия соблюдены.
Когда обращаться за реструктуризацией
Обсудить изменение условий лучше до того, как финансовые трудности приведут к длительной просрочке.
Но наличие уже возникшей просрочки само по себе не исключает возможность договориться с кредитором. Решение по добровольной реструктуризации принимает банк с учетом обстоятельств конкретного заемщика.
Чем реструктуризация отличается от рефинансирования
Главное различие заключается в механизме: при рефинансировании появляется новый кредит, а при реструктуризации меняются условия существующей задолженности.
Новый кредит или изменение действующего договора
При рефинансировании новый кредит используется для погашения прежнего обязательства.
При реструктуризации заемщик продолжает обслуживать задолженность перед тем же кредитором, но на измененных условиях.
В каком банке оформляется
Рефинансирование может предлагать как другой банк, так и текущий кредитор, если у него есть соответствующая программа.
Источник: arena.ai
Реструктуризация проводится с кредитором, перед которым уже существует задолженность, поскольку изменить условия чужого договора другой банк не может.
Требования к заемщику
Для рефинансирования банк оценивает платежеспособность и кредитный риск. Текущие просрочки могут существенно снизить вероятность одобрения, но универсального требования об абсолютно «чистой» кредитной истории нет.
Реструктуризация чаще рассматривается именно тогда, когда заемщик испытывает трудности с исполнением текущего графика.
Влияние на платеж и общую сумму выплат
Рефинансирование может снизить ежемесячный платеж и общие расходы, если новый кредит действительно выгоднее.
Реструктуризация часто направлена прежде всего на снижение текущей нагрузки. Если для этого увеличивается срок, общая сумма процентов может вырасти. Однако говорить, что реструктуризация всегда увеличивает переплату, нельзя: все зависит от новых условий.
Сравнение реструктуризации и рефинансирования
| Параметр | Рефинансирование | Реструктуризация |
|---|---|---|
| Новый кредит | Да | Обычно нет |
| Кредитор | Текущий или другой банк | Текущий кредитор |
| Основная задача | Заменить действующий долг новым кредитом | Изменить условия существующей задолженности |
| Просрочка | Может осложнить одобрение | Не исключает обращение |
| Ежемесячный платеж | Может измениться | Может быть уменьшен |
| Общая стоимость долга | Может уменьшиться или увеличиться | Зависит от новых условий |
| Объединение нескольких кредитов | Возможно | Обычно нет |
Когда выгодно рефинансировать кредит
Рефинансирование стоит рассматривать, когда оно решает конкретную финансовую задачу: уменьшает общие расходы, снижает нагрузку на бюджет или позволяет заменить несколько обязательств одним.
Ставка по новому кредиту ниже
Более низкая ставка может сделать рефинансирование выгодным, но одной разницы в процентах недостаточно.
Чем больше остаток долга и оставшийся срок, тем заметнее может быть эффект. При расчете также учитывают ПСК и дополнительные расходы.
Нужно объединить несколько кредитов
Один новый кредит может использоваться для погашения нескольких действующих обязательств.
Это позволяет заменить несколько графиков одним и упростить контроль платежей.
Нужно уменьшить ежемесячный платеж
Платеж можно снизить за счет более выгодной ставки, увеличения срока или сочетания этих факторов.
Удлинение срока помогает уменьшить текущую нагрузку, но способно увеличить общую сумму выплат.
Когда рефинансирование может увеличить расходы
Не стоит ориентироваться на правило «если прошла половина срока, рефинансировать поздно».
При аннуитетной схеме проценты каждый месяц начисляются на фактический остаток основного долга. В начале срока их доля в платеже обычно выше, поскольку сам долг больше. Новый кредит не заставляет заемщика повторно платить уже уплаченные проценты.
Чтобы понять, выгодно ли рефинансирование на позднем этапе, нужно сравнить оставшиеся будущие платежи по старому кредиту с будущими платежами и расходами по новому.
Важно: перед подписанием договора сравнивайте не только ставку, но и ПСК, срок, общую сумму платежей и стоимость дополнительных услуг.
Когда лучше оформить реструктуризацию
Реструктуризация может быть полезна, когда выполнять действующий график становится сложно, а получение нового кредита не решает проблему.
Снизился доход
Потеря работы, уменьшение заработка или дохода от бизнеса могут стать поводом обратиться к кредитору.
Документы и основания, которые банк готов учитывать при добровольной реструктуризации, определяются его программой.
Возникли временные финансовые трудности
Болезнь, изменение семейных обстоятельств и другие незапланированные расходы также могут привести к необходимости изменить график.
При этом сами по себе такие обстоятельства не дают автоматического права на любую реструктуризацию. Отдельно следует проверить, выполняются ли условия предусмотренных законом кредитных каникул.
Появился риск просрочки
Если уже понятно, что следующий платеж будет сложно внести полностью, обращаться к кредитору разумно заранее.
Это позволяет узнать доступные варианты до накопления задолженности и неустойки.
Рефинансирование недоступно
При просрочках или высокой долговой нагрузке получить новый кредит может быть сложнее.
В таком случае обсуждение условий с действующим кредитором нередко оказывается более реалистичным вариантом, но банк не обязан одобрять добровольную реструктуризацию в каждом случае.
Когда реструктуризация может не решить проблему
Если даже после изменения графика платежи остаются неподъемными, реструктуризация может лишь временно отложить дальнейший рост задолженности.
В такой ситуации необходимо оценивать всю долговую нагрузку и другие предусмотренные законом способы решения проблемы.
В чем разница: что выбрать
Выбор зависит от финансовой ситуации и цели заемщика:
- нужно получить более выгодные условия по действующему долгу – сравните предложения по рефинансированию;
- нужно объединить несколько кредитов – рассмотрите рефинансирование с консолидацией;
- платить по текущему графику стало сложно – обратитесь к своему кредитору и изучите варианты реструктуризации;
- доход снизился минимум на 30% – дополнительно проверьте право на кредитные каникулы;
- есть просрочки – рефинансирование может быть затруднено, поэтому стоит одновременно обсуждать варианты с текущим кредитором;
- главная цель – сократить общие расходы – сравнивайте ПСК и полную сумму будущих платежей, а не только размер ежемесячного взноса.
Как оформить рефинансирование
Процедура обычно состоит из нескольких этапов.
- Сравнить предложения банков. Оцените ПСК, срок, ежемесячный платеж, общую сумму выплат и дополнительные услуги.
- Рассчитать выгоду. Сравните оставшиеся выплаты по действующему кредиту с расходами по новому договору.
- Подать заявку. Банк может запросить паспорт, сведения о доходах и данные по рефинансируемым обязательствам. Точный перечень зависит от программы.
- Получить решение. Срок рассмотрения заявки каждый банк устанавливает самостоятельно. При одобрении необходимо изучить индивидуальные условия нового кредита до подписания.
- Погасить прежние обязательства. Деньги могут быть перечислены старым кредиторам напрямую либо использованы другим предусмотренным договором способом.
- Проверить закрытие кредитов. Убедитесь, что задолженность погашена, а при необходимости закройте кредитные карты и получите подтверждающие документы.
Как оформить реструктуризацию кредита
- Обратиться к действующему кредитору. Сообщите, что выполнять текущий график стало сложно, и запросите доступные варианты изменения условий.
- Описать финансовую ситуацию. Для добровольной реструктуризации банк вправе установить собственные основания и требования.
- Предоставить документы. При необходимости могут потребоваться сведения о доходе, занятости, состоянии здоровья или других обстоятельствах.
- Сравнить предложенные варианты. Оцените новый платеж, срок, ставку и общую сумму выплат.
- Проверить документы перед подписанием. Новый график и другие измененные условия должны соответствовать достигнутым договоренностям.
Если заемщик соответствует требованиям закона о кредитных каникулах, это отдельный механизм: при соблюдении установленных условий кредитор обязан предоставить льготный период.
Может ли банк отказать
В обычном рефинансировании банк самостоятельно оценивает кредитный риск и вправе отказать в заключении договора без объяснения причин, кроме отдельных случаев, когда закон прямо требует указать основание отказа.
На решение могут влиять кредитная история, просрочки, доход, показатель долговой нагрузки и параметры самого кредита.
Источник: arena.ai
Добровольная реструктуризация также обычно зависит от решения текущего кредитора. Но это правило нельзя распространять на кредитные каникулы, если заемщик имеет на них право по закону: при выполнении установленных условий кредитор не вправе просто отказать по своему усмотрению.
После отказа можно проверить кредитную историю, оценить долговую нагрузку и условия других банков. Если речь идет о реструктуризации, стоит уточнить у кредитора, какие варианты урегулирования задолженности доступны.
Как реструктуризация и рефинансирование влияют на кредитную историю
Оба события могут отражаться в кредитной истории, но нельзя заранее утверждать, что они обязательно ухудшат или улучшат кредитный рейтинг.
При рефинансировании в истории появляются сведения о новом договоре и погашении прежних обязательств. Своевременное обслуживание нового кредита не является негативным событием само по себе.
При изменении условий действующего договора соответствующие сведения также передаются в БКИ. То, как их оценит другой банк при новой заявке, зависит от его скоринговой модели и всей кредитной истории заемщика.
Уже возникшие просрочки сохраняют значение независимо от последующей реструктуризации.
Важно: если стало понятно, что очередной платеж внести не получится, лучше связаться с кредитором заранее. Самовольное прекращение платежей не является реструктуризацией или кредитными каникулами и может привести к просрочке и начислению предусмотренной договором и законом неустойки.
Особенности для ипотеки и других кредитов
Ипотека
При рефинансировании ипотеки необходимо учитывать залог недвижимости и связанные с ним процедуры.
Банк может запросить документы на объект, страхование и оценку, но конкретный перечень и расходы зависят от программы.
Для ипотечных кредитов также действует отдельный механизм ипотечных каникул при соблюдении установленных законом условий.
Потребительские кредиты
Потребительские кредиты часто рефинансируют без залога, но требования к заемщику и действующему обязательству определяет конкретный банк.
При финансовых трудностях можно рассматривать добровольную реструктуризацию или проверить право на предусмотренные законом кредитные каникулы.
Кредитные карты
Некоторые программы позволяют включить задолженность по кредитной карте в рефинансирование.
После погашения задолженности карта не всегда закрывается автоматически. Если кредитный лимит больше не нужен, необходимо отдельно уточнить порядок расторжения договора.
Несколько кредитов одновременно
Рефинансирование позволяет заменить несколько обязательств одним новым кредитом, если это допускает выбранная программа.
Универсального лимита в 5–7 кредитов нет: количество договоров и максимальную сумму устанавливает конкретный банк.
Реструктуризация долгов при банкротстве
Банковская реструктуризация и реструктуризация долгов гражданина в деле о банкротстве – разные процедуры.
Банковская реструктуризация основана на договоренности с конкретным кредитором и затрагивает соответствующее обязательство.
Реструктуризация долгов гражданина проводится в рамках дела о банкротстве под контролем арбитражного суда. План определяет порядок погашения включенных в него требований кредиторов.
По общему правилу срок реализации плана не может превышать пяти лет. Если суд утверждает план без одобрения собрания кредиторов в предусмотренном законом порядке, срок ограничен тремя годами.
Если выполнить план невозможно или возникают другие предусмотренные законом основания, суд может перейти к следующей процедуре, в том числе реализации имущества гражданина.
Рассматривать банкротство можно не только при задолженности свыше 500 000 рублей. Этот порог связан с обязанностью самого должника обратиться в суд при совокупности установленных законом обстоятельств. Право подать заявление при наличии признаков неплатежеспособности не ограничено этим порогом.
Что делать, если ни рефинансирование, ни реструктуризация не помогают
Если платежная нагрузка остается неподъемной, возможны несколько вариантов:
- обсудить с кредиторами другие способы урегулирования;
- проверить право на кредитные или ипотечные каникулы;
- проверить правильность начисления задолженности и неустойки;
- оценить весь объем обязательств и доходов;
- при признаках неплатежеспособности изучить условия судебного или внесудебного банкротства.
С 1 января 2024 года постоянный механизм кредитных каникул по потребительским кредитам предусматривает льготный период до шести месяцев, в частности при снижении дохода не менее чем на 30% и соблюдении остальных установленных законом условий.
Универсальных средней стоимости и продолжительности банкротства нет. Они зависят от вида процедуры, обстоятельств дела, имущества, количества кредиторов, судебных расходов и необходимости юридического сопровождения.
Заключение
Рефинансирование и реструктуризация решают разные задачи.
Рефинансирование предполагает новый кредит и может помочь снизить стоимость долга, изменить ежемесячный платеж или объединить несколько обязательств. Реструктуризация меняет условия существующей задолженности и чаще используется, когда выполнять прежний график стало сложно.
Главное – не прекращать платежи самовольно и заранее оценивать доступные варианты.
Какой инструмент выбрать
| Ситуация | Что рассмотреть | Возможный результат |
|---|---|---|
| Условия нового кредита выгоднее действующих | Рефинансирование | Снижение расходов или изменение платежа |
| Несколько кредитов | Рефинансирование с консолидацией | Один новый кредит вместо нескольких |
| Доход снизился и текущий график стал тяжелым | Реструктуризация | Изменение срока или размера платежей |
| Есть основания, предусмотренные законом | Кредитные каникулы | Временное уменьшение или приостановка платежей |
| Выполнять обязательства объективно невозможно | Оценка условий банкротства | Возможное освобождение от части долгов по итогам процедуры |
Ни один вариант не гарантирует определенного результата. Перед рефинансированием нужно сравнить ПСК, срок, общую сумму платежей и дополнительные расходы. При реструктуризации важно изучить новый график и понять, насколько изменится итоговая стоимость кредита.
Когда стоит оценить другие варианты
Если банки отказывают в рефинансировании, реструктуризация не делает платежи посильными, а задолженность продолжает расти, стоит оценить всю финансовую ситуацию, а не оформлять новые займы для погашения старых.
Банкротство гражданина нельзя связывать исключительно с задолженностью от 500 000 рублей. Этот порог имеет значение для обязанности должника обратиться в арбитражный суд при определенных законом обстоятельствах. Сам гражданин вправе подать заявление и при другой сумме, если имеются признаки неплатежеспособности или недостаточности имущества.
Для части должников доступно внесудебное банкротство через МФЦ. Оно проводится бесплатно при задолженности от 25 000 до 1 000 000 рублей и наличии одного из предусмотренных законом оснований.
Если возникают сомнения в размере задолженности, законности действий кредитора или возможности банкротства, можно обратиться за юридической консультацией. Особенно полезна профессиональная оценка, когда есть несколько кредиторов, исполнительные производства, имущество или спорные начисления.
Что важно запомнить
Не существует универсально лучшего решения для любого долга.
При стабильном финансовом положении стоит сначала сравнить действующие кредиты с предложениями по рефинансированию. При снижении доходов – обсудить ситуацию с текущим кредитором и проверить право на кредитные каникулы. При признаках устойчивой неплатежеспособности – оценить предусмотренные законом процедуры банкротства.
Чем раньше заемщик понимает реальный размер долговой нагрузки и доступные варианты, тем больше возможностей принять решение до накопления новых просрочек и дополнительных расходов.
Источник изображения в шапке: arena.ai
Часто задаваемые вопросы
Можно ли рефинансировать кредит в том же банке?
Иногда да. Это зависит от программы конкретного кредитора: часть банков рефинансирует собственные кредиты, часть – только обязательства других организаций.
Портит ли реструктуризация кредитную историю?
Изменение условий договора может отражаться в кредитной истории, но оно не равнозначно просрочке. Решение по будущей заявке банк принимает на основании всей совокупности данных.
Сколько раз можно рефинансировать кредит?
Закон не устанавливает общего количества рефинансирований. Однако каждый новый банк оценивает параметры действующего кредита, кредитную историю и долговую нагрузку.
Что лучше: рефинансирование, реструктуризация или банкротство?
Это разные инструменты. Рефинансирование подходит, когда новый кредит позволяет улучшить условия или объединить обязательства. Реструктуризация может помочь изменить неподъемный текущий график. Банкротство рассматривают при признаках неплатежеспособности, когда обычное изменение условий уже не решает долговую проблему.
Обязан ли банк одобрить реструктуризацию?
Обычную добровольную реструктуризацию – нет, если иное не предусмотрено законом или условиями договора.
Но если заемщик соответствует установленным законом требованиям для кредитных каникул, кредитор обязан предоставить льготный период.